Как купить земельный участок для ИЖС в ипотеку: пошаговое руководство
Мечта о собственном доме часто начинается с выбора подходящего земельного участка. Когда финансовые возможности ограничены, ипотека становится удобным инструментом, позволяющим реализовать проект без необходимости сразу вносить всю сумму. В этом материале мы раскроем все нюансы покупки земельного участка под индивидуальное жилищное строительство (ИЖС) в ипотеку, от оценки собственных потребностей до подписания договора с банком.
Почему именно ипотека на земельный участок?
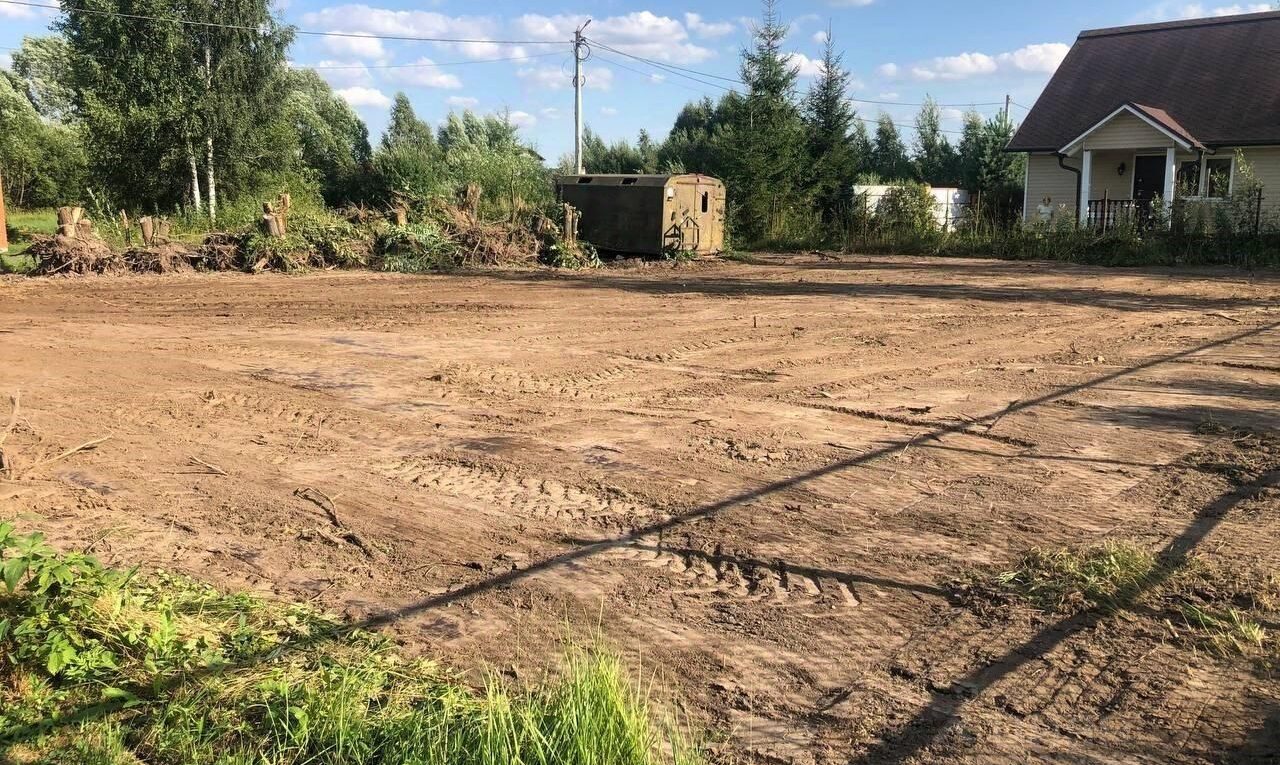
Ипотечный кредит на покупку земли в Милино отличается от традиционной ипотечной программы под готовое жильё: она учитывает более длительный срок строительства, возможность изменения проекта и специфические риски, связанные с землей. При правильном подходе такой кредит позволяет распределить финансовую нагрузку на годы, снизить необходимость крупных единовременных вложений и сохранить резервный капитал для последующих этапов строительства.
Кроме того, многие банки предлагают льготные условия для сельских и пригородных территорий, где цены на землю ниже, а процентные ставки могут быть более привлекательными. Это делает ипотеку на землю выгодным инструментом для тех, кто готов к самостоятельному планированию своего будущего дома.
Основные требования банков к заемщикам
- Возраст от21 до65 лет.
- Стабильный доход (по справке2‑НДФЛ или выписка из банка).
- Наличие собственного жилья в собственности (не всегда, но часто повышает шансы).
- Кредитная история без крупных просрочек за последние12 месяцев.
Некоторые финансовые организации также требуют подтверждения целевого использования земли – наличие проекта строительства, разрешения на ввод в эксплуатацию и согласования с местными органами.
Документы, необходимые для оформления ипотечного кредита
- Паспорт и ИНН заявителя.
- Справка о доходах (2‑НДФЛ или выписка из банка за3 месяца).
- Документы, подтверждающие право собственности на землю (договор купли‑продажи, выписка из ЕГРН).
- Технический план участка и проект будущего дома.
- Разрешение на строительство (если уже получено).
- Справка о наличии/отсутствии обременений на земельный участок.
Полный пакет документов ускоряет процесс рассмотрения заявки и уменьшает риск отказа со стороны банка.
Выбор подходящего банка: сравнение условий
Разные кредитные организации предлагают разнообразные программы, отличающиеся процентными ставками, сроками погашения и размером первоначального взноса. Ниже представлена таблица с характеристиками популярных банков, предоставляющих ипотеку на земельные участки под ИЖС.
| Банк | Ставка (годовая) | Срок кредита | Максимальная сумма | Первоначальный взнос | Особенности |
|---|---|---|---|---|---|
| Сбербанк | 5,9% | до30 лет | 10млнруб. | от20% | Снижение ставки при наличии собственного жилья |
| ВТБ | 6,2% | до25 лет | 8млнруб. | от15% | Гибкая система досрочного погашения |
| Альфа‑Банк | 5,5% | до20 лет | 6млнруб. | от25% | Скидка при работе через онлайн‑заявку |
| Тинькофф Банк | 6,0% | до30 лет | 7млнруб. | от10% | Бонусная программа для молодых семей |
При выборе банка важно ориентироваться не только на процентную ставку, но и на дополнительные условия: возможность рефинансирования, наличие штрафов за досрочное погашение и гибкость в изменении графика платежей.
Планирование бюджета и расчёт расходов
Перед тем как подавать заявку, рекомендуется составить детальный финансовый план. В него необходимо включить:
- Стоимость земельного участка.
- Расходы на оформление сделки (нотариальные услуги, регистрационный сбор).
- Бюджет на подготовительные работы (выравнивание, подключение коммуникаций).
- Оценка стоимости строительства дома по выбранному проекту.
- Резервный фонд на непредвиденные расходы (обычно10% от общей суммы проекта).
С помощью онлайн‑калькуляторов можно быстро оценить размер ежемесячного платежа в зависимости от выбранного срока и процентной ставки. Это помогает убедиться, что планируемые выплаты вписываются в семейный бюджет.
Пошаговый чек‑лист покупки участка в ипотеку
- Определить желаемый регион и тип местности (пригороды, сельская местность, зоны с развитой инфраструктурой).
- Собрать информацию о ценах на аналогичные участки, сравнить предложения на рынке.
- Уточнить у продавца наличие всех необходимых документов и отсутствие обременений.
- Разработать предварительный проект дома, получить согласования в муниципалитете.
- Выбрать банк, сравнить условия и собрать пакет документов.
- Подать заявку, пройти оценку кредитоспособности и получить предварительное одобрение.
- Подписать ипотечный договор, оформить сделку купли‑продажи и зарегистрировать право собственности.
- Начать подготовительные работы и планировать дальнейшее строительство.
Следование этому списку помогает избежать распространённых ошибок, ускорить процесс и минимизировать юридические риски.
Риски и способы их минимизации
Как и любой финансовый продукт, ипотека на земельный участок сопряжена с определёнными рисками. Наиболее распространённые из них – изменение рыночных цен на землю, задержки в получении разрешений и возможные изменения личных финансовых обстоятельств. Чтобы защитить себя, рекомендуется:
- Заключать договор купли‑продажи с условием «отложенной оплаты» до получения всех разрешений.
- Пользоваться услугами проверенных риелторов и юристов, специализирующихся на земельных сделках.
- Оформлять страховку титула, которая покрывает риски, связанные с правом собственности.
- Вести резервный фонд, способный покрыть несколько месяцев ипотечных платежей в случае временного снижения дохода.
Эти меры позволяют сохранять финансовую стабильность даже при возникновении непредвиденных обстоятельств.
Перспективы роста стоимости земли
Инвестиционная привлекательность земельных участков под ИЖС часто определяется их расположением и инфраструктурой. Участки вблизи новых транспортных артерий, школ, медицинских учреждений и коммерческих центров, как правило, демонстрируют рост стоимости в среднем на5‑8% в год. Планируя покупку, стоит учитывать не только текущие потребности, но и потенциальную выгоду от будущей перепродажи, если планируется изменение жизненных обстоятельств.
Таким образом, ипотека на земельный участок может стать одновременно и способом обеспечить собственное жильё, и выгодным инвестиционным решением.